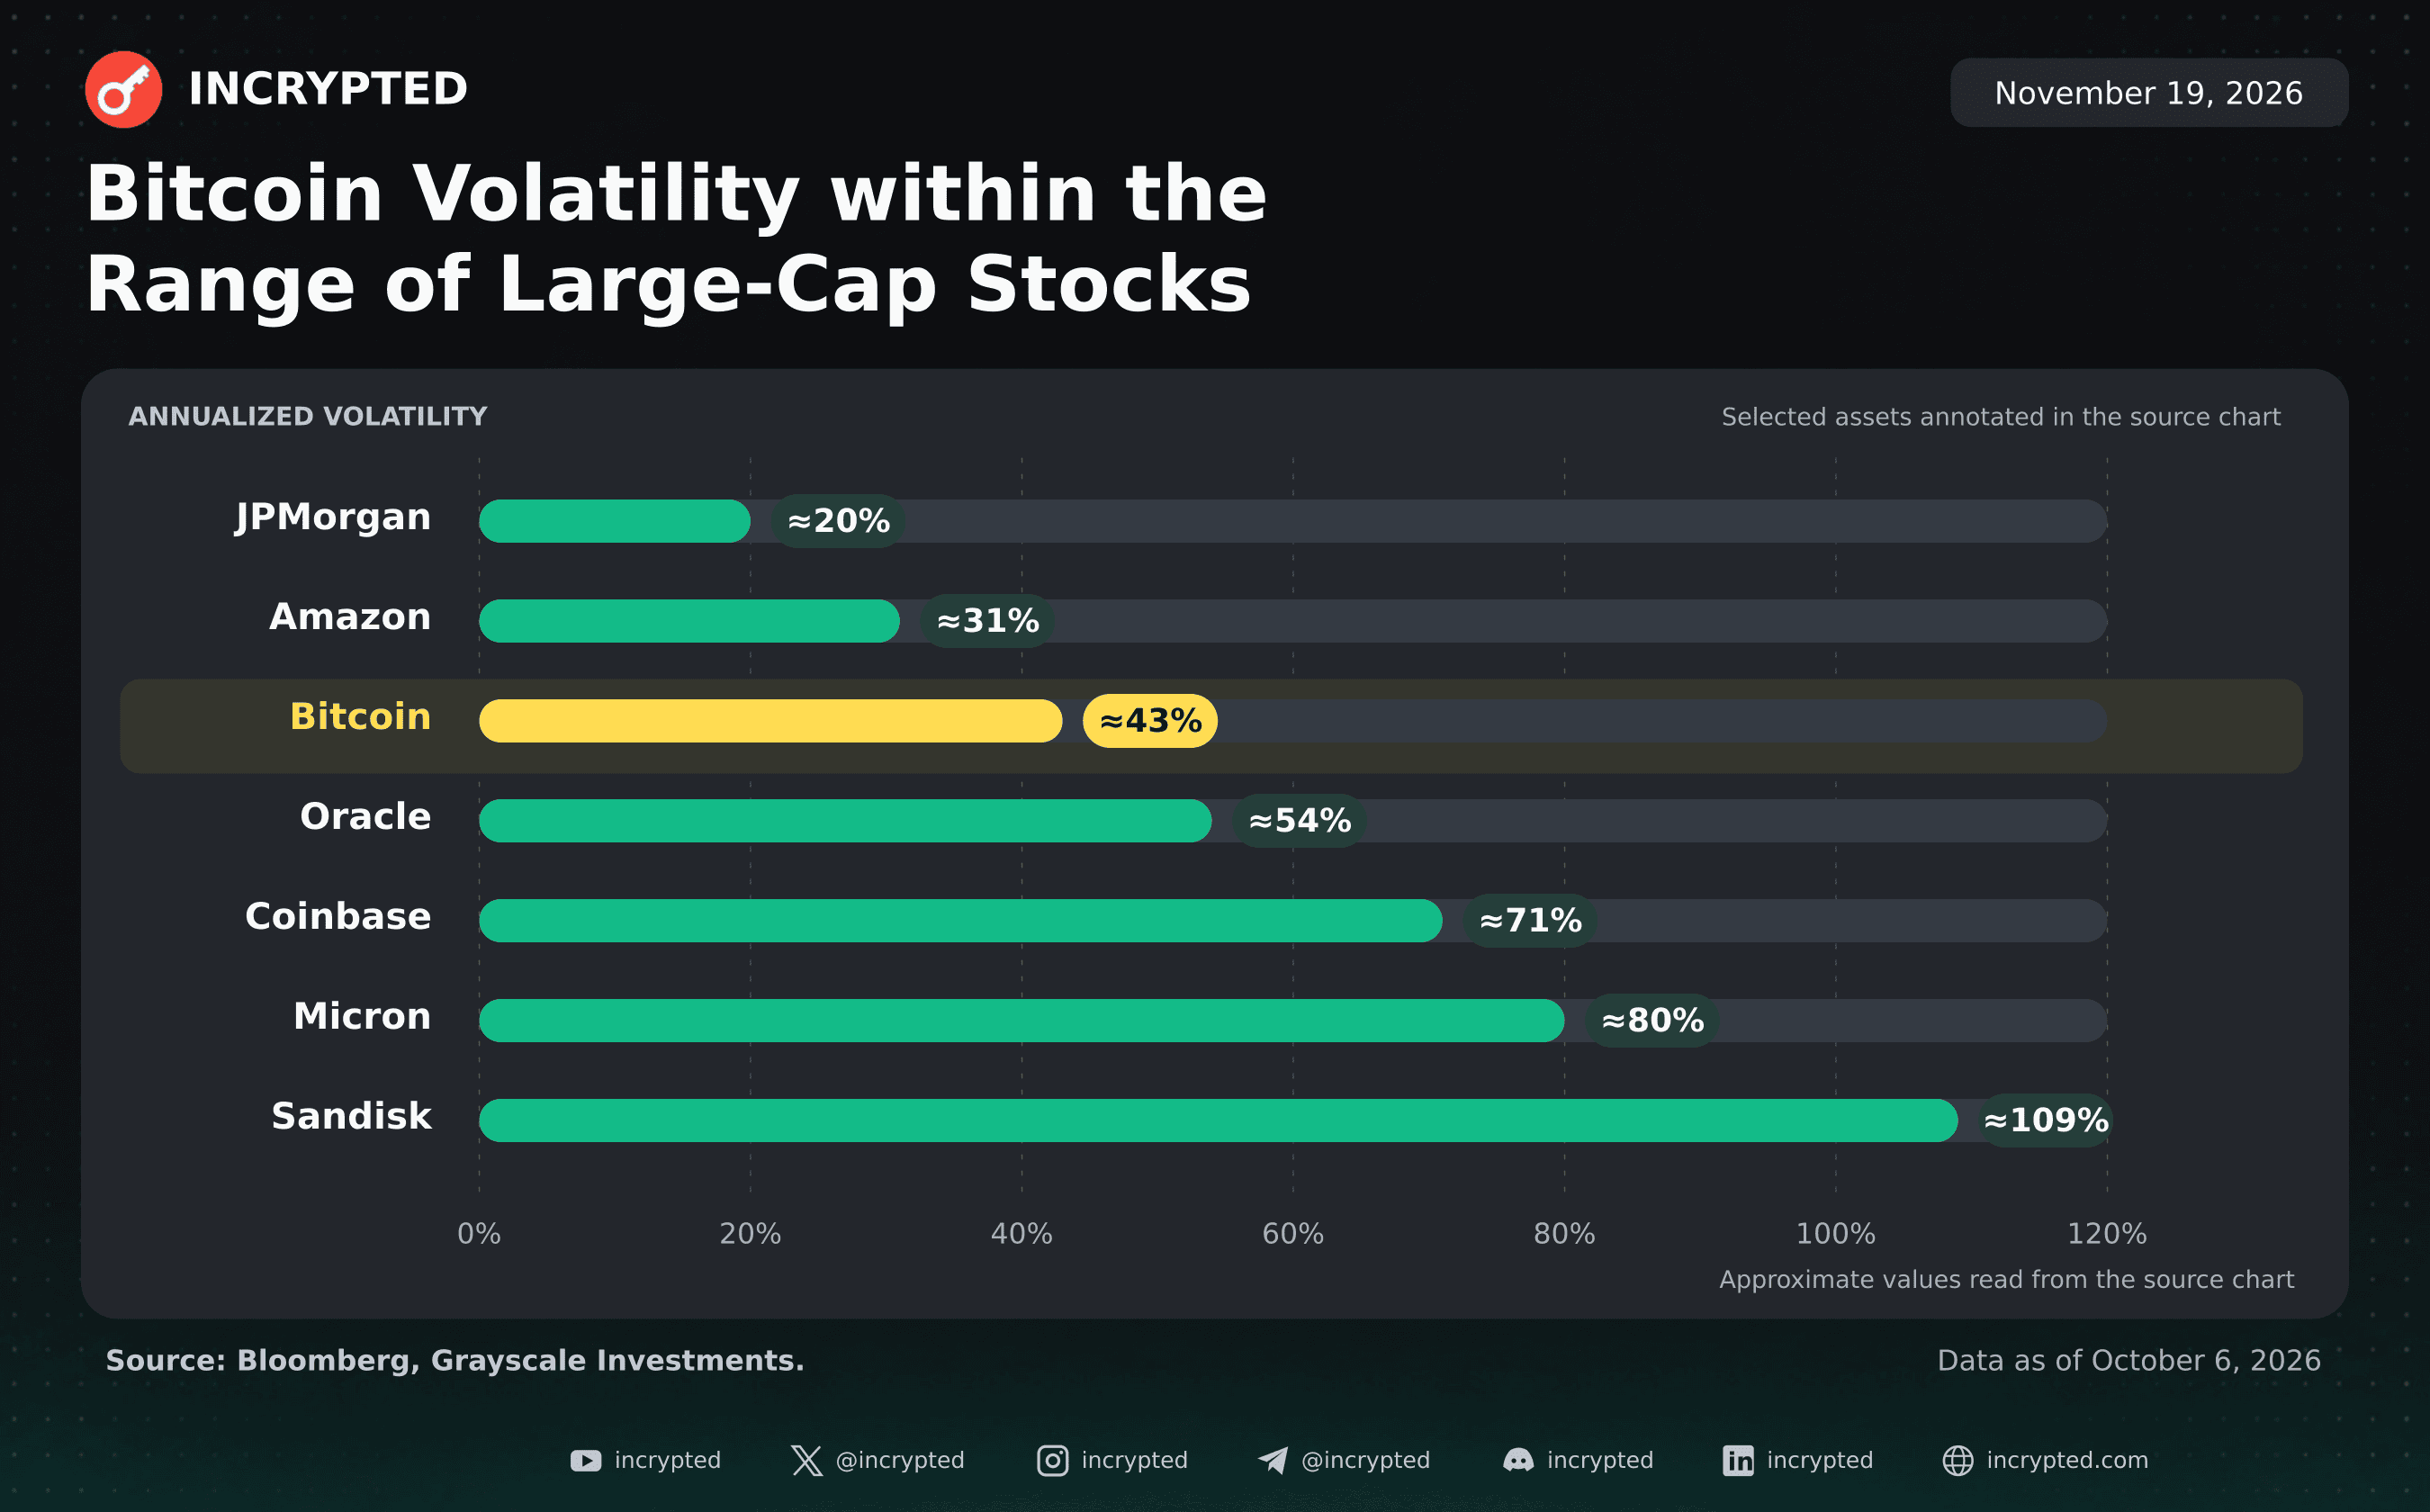
- Реализованная волатильность биткоина снизилась примерно до 43–45% — это уже диапазон, в котором находятся отдельные акции крупных американских компаний.
- 10 лучших торговых дней определяли значительную часть доходности актива.
- Небольшие доли биткоина исторически улучшали эффективность портфелей, а снижение корреляции между криптосекторами расширяет возможности для диверсификации.
Аналитики Grayscale Investments предложили по-новому оценивать риски биткоина и более широкого рынка цифровых активов. Исследование показывает, что за последние годы первая криптовалюта стала менее волатильной, ее доходность слабее зависит от традиционных рыночных факторов, а умеренная доля актива может улучшать соотношение риска и доходности инвестиционного портфеля.
Авторы считают, что криптовалюты нуждаются в отдельной системе оценки рисков, которая будет учитывать изменения рыночной структуры, институциональное участие и различия между цифровыми активами.
Биткоин стал менее волатильным, но его доходность зависит от отдельных дней
По оценке Grayscale, на ранних этапах развития биткоина годовая волатильность регулярно превышала 100%, а иногда приближалась к 200%. Тогда капитализация актива измерялась лишь несколькими миллиардами долларов. С ростом рынка, ликвидности и участия институциональных инвесторов ситуация изменилась: сейчас реализованная волатильность первой криптовалюты находится примерно на уровне 43-45%.
Для сравнения, этот показатель ниже, чем у около 19% компаний из индекса S&P 500, в частности некоторых крупных эмитентов. В то же время аналитики подчеркивают: это не делает биткоин низкорисковым активом, а лишь помогает оценить его колебания в контексте традиционного фондового рынка.
Отдельная особенность биткоина — значительная концентрация доходности в небольшом количестве торговых дней. За последние три года его годовая доходность составила 60%. Однако, если бы инвесторы пропустили десять лучших дней, этот показатель снизился бы до 7%. В то же время без десяти худших дней он достиг бы 197%.
Это свидетельствует о том, что резкие падения биткоина нередко сопровождаются мощными восстановлениями, пропуск которых может существенно повлиять на конечный результат инвестиций. По данным исследования, после позитивного месяца доходность актива, скорректированная на волатильность, исторически была значительно выше, чем после негативного. Такая динамика отражает склонность актива к сильному ценовому импульсу, но одновременно создает условия для резких разворотов.
С 2011 года биткоин пережил семь просадок на 50% и более. Однако после корректировки этих падений на уровень волатильности в начале каждого периода они выглядят менее исключительными по сравнению с просадками акций и облигаций.
Напомним, что биткоин подешевел до уровней июля этого года, а эксперты Wintermute, Santiment и CryptoQuant спрогнозировали падение биткоина до $50 000. Тем временем давний критик биткоина Питер Шифф ожидает дальнейший обвал первой криптовалюты ниже $16 500.
Биткоин может диверсифицировать портфель, а крипторынок становится более разнообразным
Еще один вывод Grayscale касается взаимосвязи биткоина с традиционными инвестиционными инструментами. Общие макроэкономические и рыночные факторы объясняют меньшую часть колебаний первой криптовалюты, чем доходностей акций, облигаций и частных активов. По мнению аналитиков, это свидетельствует о потенциале биткоина как источника диверсификации.
Дополнительный ориентир дают долгосрочные предположения J.P. Morgan Asset Management на 2027 год. Инвестиционная компания с активами под управлением около $5 трлн оценивает базовую среднегодовую доходность биткоина на следующие десять лет в 10%, а ожидаемую годовую волатильность — в 55%. Прогнозируемая корреляция актива с акциями крупных американских компаний составляет 33%.
Историческое моделирование Grayscale также показало, что добавление небольшой доли биткоина в типичный институциональный портфель повышало его годовую доходность и коэффициент Шарпа, при этом лишь умеренно влияя на волатильность и максимальную просадку.
В то же время авторы предостерегают, что результаты зависят от периода анализа и сильных исторических показателей актива, поэтому их не стоит воспринимать как гарантию будущей эффективности.
Диверсификационные возможности, по оценке аналитиков, не ограничиваются биткоином. За последние три года биткоин объяснял лишь около половины колебаний доходности секторов FTSE Grayscale Crypto Sectors. Кроме того, корреляции между криптосекторами снизились по сравнению с предыдущими пиками, а лидерство по квартальной доходности регулярно переходило между разными активами.
Среди десяти крупнейших криптовалют без учета стейблкоинов шесть разных активов возглавляли рейтинг квартальной доходности в течение последних двух лет. Сам биткоин за это время не становился лидером ни одного квартала.

В Grayscale подытоживают: криптовалютный рынок уже не стоит рассматривать как единую однородную категорию рисковых активов. Оценивая его, инвесторам важно учитывать не только амплитуду ценовых колебаний, но и последовательность доходностей, взаимосвязь с традиционными рынками и различия между отдельными секторами. Это не означает, что криптовалюты стали низкорисковыми, но свидетельствует о необходимости более точного подхода к формированию портфелей.
Ранее мы писали, что основатель Strategy Майкл Сейлор считает следующее десятилетие этапом институционального внедрения биткоина.
Сообщение Grayscale переосмыслила риски биткоина на фоне изменений крипторынка за последние 10 лет появились сначала на INCRYPTED.


